Η φούσκα της τεχνητής νοημοσύνης στην Ασία σκάει
του Μάϊκλ Ρόμπερτς (Michael Roberts)
Δημοσιευμένο στο ιστολόγιο thenextrecession,
Οκτώβριος 29, 2026
μετ. Δημοσθένης Γκότσης
επιμ. Διονύσης Περδίκης
Φαίνεται ότι η ασιατική «φούσκα» της τεχνητής νοημοσύνης (TN) έχει σκάσει. Όλα ξεκίνησαν στη Νότια Κορέα, όπου ο χρηματιστηριακός δείκτης KOSPI κατέγραψε πτώση άνω του 8% στις 15 Οκτωβρίου. Αυτό ήρθε να προστεθεί σε μια τεράστια πτώση του κορεατικού δείκτη κατά 41% από το αποκορύφωμα της επενδυτικής έκρηξης στον τομέα της TN τον περασμένο Ιούνιο. Οι τιμές των μετοχών των δύο μεγάλων κορεατικών εταιρειών τεχνολογίας, της SK Hynix και της γιγαντιαίας Samsung Electronics, έπεσαν πάνω από 10% μέσα σε μία μόνο ημέρα.
Τώρα, το σκάσιμο της φούσκας έχει επεκταθεί και στην Κίνα. Ο χρηματιστηριακός δείκτης STAR50, ο οποίος παρακολουθεί βασικές εταιρείες TN και μικροεπεξεργαστών, έχει υποχωρήσει κατά 40% από το υψηλό του Ιουλίου, ενώ ο ευρύτερος δείκτης CSI 300 εισήλθε σε φάση πτωτικής αγοράς (Σ.τ.Μ., bear market) έπειτα από πτώση 20% από τον Ιούνιο. Αν το συγκρίνουμε με την απώλεια 900 δισεκατομμυρίων δολαρίων που υπέστη η Σεούλ σε επτά ημέρες στις 15 Οκτωβρίου, σχεδόν 1,4 τρισεκατομμύρια δολάρια «πλασματικού κεφαλαίου» εξαφανίστηκαν σε ολόκληρη την αλυσίδα εφοδιασμού υλικού της Ανατολικής Ασίας μόνο μέσα στον Οκτώβριο. Με τον όρο «πλασματικό κεφάλαιο», ο Μαρξ εννοούσε την αγοραία αξία των μετοχών και των ομολόγων, τα οποία αποτελούν απαιτήσεις επί της αξίας των πραγματικών περιουσιακών στοιχείων, όπως μηχανήματα, λογισμικό και εξαρτήματα κ.λπ., που κατέχουν οι εταιρείες. Είναι πλασματικό επειδή μπορεί κάλλιστα να καταλήξει να διαφέρει σημαντικά από την πραγματική αξία των περιουσιακών στοιχείων που κατέχουν και χρησιμοποιούν οι εταιρείες για να αποκομίσουν κέρδη.
Στην Ασία, ήταν οι ιδιώτες επενδυτές (δηλαδή τα νοικοκυριά) που εισέρχονταν ενεργά στην χρηματιστηριακή αγορά. Τα ποσοστά αποταμίευσης των νοικοκυριών είναι υψηλά, ειδικά στην Κίνα, ενώ η προηγούμενη επενδυτική έκρηξη στον τομέα των ακινήτων της Κίνας κατέρρευσε πριν από χρόνια. Η αγορά μετοχών εταιρειών TN αποτελεί την τελευταία «λέξη της μόδας» για να κάνει κανείς περιουσία. Τώρα, όμως, φαίνεται ότι οι επενδυτές έχουν καταλήξει στο συμπέρασμα ότι η τιμή των επενδύσεων σε ασιατικές εταιρείες που βασίζονται στην τεχνητή νοημοσύνη έχει ξεπεράσει κατά πολύ τα όρια.
Η SK Hynix και η Samsung είναι οι βασικές εταιρείες που προμηθεύουν τα τσιπ ημιαγωγών που απαιτούνται για τη λειτουργία προηγμένων επιταχυντών TN και κέντρων δεδομένων. Τα τελευταία δύο χρόνια, η Samsung και η SK Hynix φαινόταν να αποκομίζουν τεράστια κέρδη από τις πωλήσεις τσιπ, εκμεταλλευόμενες την εξαιρετικά υψηλή παγκόσμια ζήτηση για τσιπ από τα πλούσια σε ρευστότητα αμερικανικά τεχνολογικά μονοπώλια, τα οποία είχαν επείγουσα ανάγκη για περισσότερη μνήμη διακομιστών για τα έργα TN τους. Ωστόσο, αυτά τα υπερβολικά κέρδη φαίνεται πλέον να κινδυνεύουν, ειδικά μετά την παρουσίαση από την κινεζική CXMT μιας μνήμης διακομιστή για κέντρα δεδομένων που μειώνει δραματικά το κόστος των τσιπ. Οι επενδυτές της κορεατικής χρηματιστηριακής αγοράς κατάλαβαν το μήνυμα – τέρμα τα υπερβολικά κέρδη.
Η είσοδος της CXMT στην κορεατική αγορά μικροτσίπ διπλασίασε (sic) το παγκόσμιο μερίδιό της στην αγορά DRAM από 4% σε 10% σε ετήσια βάση το 2ο τρίμηνο του 2026. Ωστόσο, αυτό είχε τις δικές του επιπτώσεις στην κινεζική χρηματιστηριακή αγορά. Τα κινεζικά και ασιατικά εργαστήρια TN έχουν στραφεί προς τα λεγόμενα μοντέλα «ανοιχτών βαρών» (ελεύθερης χρήσης) (Σ.τ.Μ., με τον όρο ανοιχτά βάρη εννοούμε ότι οι αριθμητικές παράμετροι των διάφορων επιπέδων (layers) επεξεργασίας ενός μοντέλου τεχνητής νοημοσύνης – οι οποίες είναι προϊόν παραμετρικής βελτιστοποίησης στα πλαίσια έρευνας & ανάπτυξης, και παράλληλα είναι αναγκαίες για την επαναληψιμότητα και την αναπαραγωγιμότητα των μοντέλων αυτών από τρίτους – δίνονται δημόσια). Η πτώση του κόστους των μικροεπεξεργαστών σήμανε επίσης πτώση των τιμών για τις εταιρείες TN στην Κίνα, όπου ο ανταγωνισμός είναι έντονος. Τόσα κεφάλαια είχαν εισρεύσει στον σχεδιασμό μικροεπεξεργαστών, στη μνήμη και στη ρομποτική, που τα περιθώρια κέρδους εξαφανίζονται.
Έτσι, οι κερδοσκοπικοί επενδυτές της Κίνας έχουν αρχίσει να ανησυχούν, και η ίδια η CXMT έχει χάσει περισσότερο από το 25% της χρηματιστηριακής της αξίας. Σύμφωνα με την Goldman Sachs, οι μετοχές που σχετίζονται με την TN είχαν φθάσει στο 42% της συνολικής κεφαλαιοποίησης της κινεζικής χρηματιστηριακής αγοράς και στο 57% του συνολικού όγκου συναλλαγών στις μετοχές κατηγορίας Α της ηπειρωτικής Κίνας και στις μετοχές κατηγορίας H του Χονγκ Κονγκ. Ακόμη και μετά την απώλεια του 40,4% της αξίας του, ο δείκτης STAR 50 εξακολουθεί να διαπραγματεύεται περίπου 100 φορές τα κέρδη των προηγούμενων περιόδων (από σχεδόν 250 φορές στο υψηλό του Ιουνίου/Ιουλίου), υπερτριπλάσιο του δείκτη τεχνολογικών μετοχών Nasdaq των ΗΠΑ.
Όπως εξήγησε ο αναλυτής Σαάντ Ζαΐντι (Saad Zaidi), η ραγδαία οριζόντια αναπαραγωγή της παραγωγικής ικανότητας υλικού ΤΝ από την Κίνα έχει συμπιέσει τα περιθώρια κέρδους σε ολόκληρη την αλυσίδα εφοδιασμού της Ανατολικής Ασίας, με αποτέλεσμα την απώλεια της τιμολογιακής ισχύος εν μέσω υπερβάλλουσας παραγωγικής ικανότητας. Παγιδευμένη σε μια κίνηση τανάλιας μεταξύ των μειωμένων αποδόσεων των επενδύσεων κεφαλαίου στον τομέα της ΤΝ κατάντη (Σ.τ.Μ., downstream), αφενός, και της κρατικά κατευθυνόμενης τεχνολογικής βιομηχανίας της Κίνας που συμπιέζει τα περιθώρια κέρδους, αφετέρου, η κερδοσκοπική φούσκα στον τομέα του υλικού της Ανατολικής Ασίας παρουσιάζει ορατά σημάδια ρήξης.
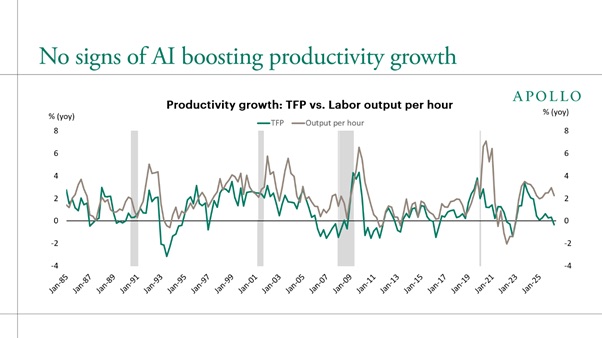
Όπως λέει ο Ζαΐντι, αυτό ακολουθεί τον νόμο της κερδοφορίας του Μαρξ, δηλαδή ότι οποιαδήποτε ραγδαία αύξηση των επενδύσεων στην τεχνολογία θα επιβαρύνει τελικά την κερδοφορία, εκτός αν αυξήσει δραστικά την παραγωγικότητα της ζωντανής εργασίας σε ολόκληρη την οικονομία. Και μέχρι στιγμής, όπως έχω δείξει και στο παρελθόν, η συνολική παραγωγικότητα των συντελεστών παραγωγής (τα οικονομικά οφέλη από την καινοτομία στην ΤΝ) δεν έχει σχεδόν αυξηθεί. «Η αγορά συνειδητοποιεί πλέον την πραγματικότητα ότι οι αποτιμήσεις του υλικού στην ανάντη (Σ.τ.Μ., upstream) αγορά δεν μπορούν να παραμείνουν για πάντα αποκομμένες από την κερδοφορία στην κατάντη αγορά.» (Ζαΐντι)
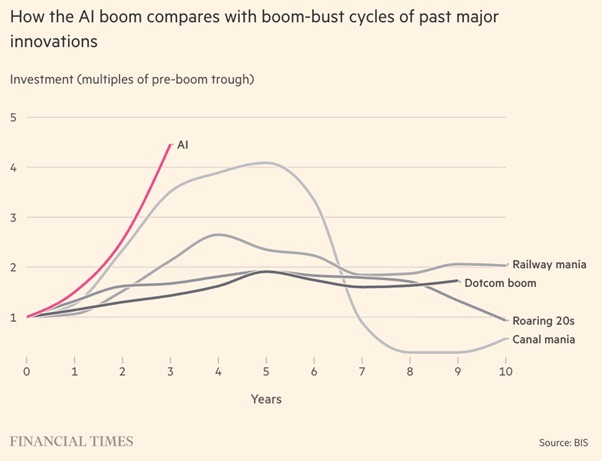
Όπως έχω δείξει και στο παρελθόν, αυτή η «μανία» για την TN αντικατοπτρίζει εκείνη της επενδυτικής έκρηξης του 19ου αιώνα στην αναπτυσσόμενη τεχνολογία των σιδηροδρόμων. Τότε, οι σιδηρόδρομοι θεωρούνταν επίσης μια ισχυρή νέα τεχνολογία που μπορούσε να μεταμορφώσει τις μεταφορές και τα ταξίδια, και έτσι να ενισχύσει την παραγωγικότητα. Αυτό οδήγησε σε μαζική κερδοσκοπία στις μετοχές σιδηροδρομικών εταιρειών, καθώς η μία εταιρεία μετά την άλλη εγκαινίαζε νέες σιδηροδρομικές γραμμές σε όλη τη Βρετανία κατά τη δεκαετία του 1840, και στις ΗΠΑ κατά τη δεκαετία του 1870. Τελικά, οι ανησυχίες των επενδυτών σχετικά με τα σιδηροδρομικά έργα με πλεονάζουσα παραγωγική ικανότητα, σε συνδυασμό με την αυξανόμενη δυσπιστία απέναντι στα σιδηροδρομικά χρεόγραφα, προκάλεσαν κρίσεις.
Στο Ηνωμένο Βασίλειο, η μανία έφτασε στο αποκορύφωμά της τη δεκαετία του 1840. Ο Μαρξ σημείωσε τότε ότι, «στην απάτη των σιδηροδρόμων από το καλοκαίρι του 1844, οι επενδυτές των σιδηροδρόμων προφανώς ανέμεναν ποσοστό κέρδους πολύ υψηλότερο από το μέσο όρο». Ο Μαρξ την ονόμασε «μεγάλη απάτη των σιδηροδρόμων» για να τονίσει ότι οι ισχυρισμοί των σιδηροδρομικών εταιρειών για τεράστια κέρδη που επρόκειτο να αποκομιστούν ήταν σκόπιμα υπερβολικοί (κάτι που θυμίζει τις σημερινές εταιρείες TN στις ΗΠΑ). Οι επενδυτές επένδυαν αφελώς κεφάλαια σε σχέδια που αποδείχθηκαν σημαντικά λιγότερο κερδοφόρα από ό,τι περίμεναν και από ό,τι είχαν υποσχεθεί οι διευθυντές των σιδηροδρομικών εταιρειών.
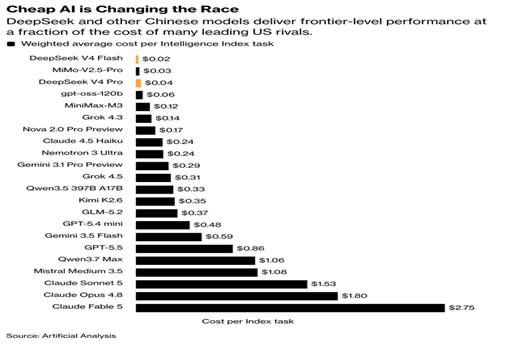
Το ερώτημα τώρα είναι αν οι φόβοι των επενδυτών για υπερβολικές επενδύσεις και μειωμένες προοπτικές κερδών από την TN θα εξαπλωθούν στο επίκεντρο της «μανίας» για την TN: τις ΗΠΑ. Ο ανταγωνισμός από τα κινεζικά μοντέλα TN—τα οποία είναι δωρεάν ή πολύ φθηνά στη χρήση και βελτιώνονται συνεχώς— υπονομεύει τα πιθανά κέρδη των αμερικανικών εργαστηρίων TN, OpenAI και Anthropic. Και τα πέντε πιο δημοφιλή μοντέλα είναι πλέον κινεζικά και, σύμφωνα με έκθεση του WSJ που δημοσιεύθηκε την περασμένη εβδομάδα, «περίπου το 45% όλων των συμβόλων (Σ.τ.Μ., token) που παρακολουθούνται διακινούνται πλέον μέσω κινεζικών μοντέλων».
Όπως έχει επισημάνει ο Torsten Slok της Apollo Capital, παρά τις τεράστιες επενδύσεις και τον ευρύ ενθουσιασμό γύρω από την τεχνητή νοημοσύνη, η τεχνολογία αυτή δεν έχει αποφέρει κανένα οικονομικό όφελος στις αμερικανικές επιχειρήσεις εκτός του τεχνολογικού τομέα. «Το συμπέρασμα είναι ότι η πορεία της ΤΝ θα κριθεί στον δείκτη S&P 493, όχι στον Mag 7, και μέχρι στιγμής δεν υπάρχουν ενδείξεις ότι η αύξηση των εσόδων ή τα περιθώρια κέρδους βελτιώνονται εκτός του τεχνολογικού τομέα.»
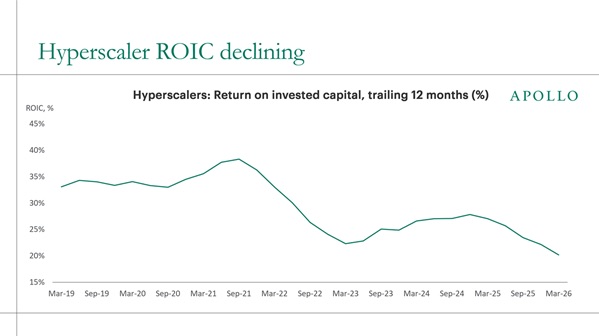
Επιπλέον, η κερδοφορία των γιγαντιαίων εταιρειών που έχουν την δυνατότητα να υπερκλιμακώσουν την ανάπτυξη της ΤΝ (Σ.τ.Μ., hyperscalers) οδηγώντας τις επενδύσεις στον τομέα της TN παρουσιάζει πτωτική τάση: παρά τις κεφαλαιουχικές δαπάνες που ξεπερνούν το ένα τρισεκατομμύριο δολάρια, η απόδοση του επενδυμένου κεφαλαίου τους μειώνεται σε τριμηνιαία βάση.
Και υπάρχουν ενδείξεις ότι η φούσκα των επενδύσεων στον τομέα της TN στις ΗΠΑ ενδέχεται να αρχίζει να σκάει. Χθες, η τιμή της μετοχής της Alphabet (Google) υποχώρησε κατά 10% αφού η εταιρεία αύξησε τις δαπάνες της για την TN σε πάνω από 50 δισ. δολάρια το τρίτο τρίμηνο, οδηγώντας σε ρεκόρ «καύσης μετρητών» που τρόμαξε τους επενδυτές. Οι ελεύθερες ταμειακές ροές (λ.χ., τα διαθέσιμα προς επένδυση κεφάλαια) μειώθηκαν στα -9,1 δισ. δολάρια τον Σεπτέμβριο, σε σύγκριση με τα -5,9 δισ. δολάρια του προηγούμενου τριμήνου. Για να χρηματοδοτήσει την εκστρατεία δαπανών της, η Alphabet έχει αναλάβει χρέος δεκάδων δισεκατομμυρίων και τον Ιούνιο ανακοίνωσε σχέδια για την άντληση περίπου 85 δισ. δολαρίων μέσω της πρώτης πώλησης μετοχών της εδώ και πάνω από δύο δεκαετίες — μια απότομη αναστροφή μετά από χρόνια επαναγοράς των ιδίων μετοχών της.
Όμως, η μεγάλη δοκιμασία πλησιάζει: η Anthropic ετοιμάζεται να προχωρήσει σε δημόσια εγγραφή με στόχο τη συγκέντρωση 150 δισ. δολαρίων, γεγονός που θα ανεβάσει την αγοραία αξία της εταιρείας στα 1,5 τρισεκατομμύρια δολάρια – μια πραγματικά εκπληκτική αξία για μια εταιρεία που δεν έχει ακόμη πραγματοποιήσει κέρδη. Όπως ανέφερε η Anthropic στο ενημερωτικό δελτίο προς τους πιθανούς μετόχους: «Βρισκόμαστε σε αρχικό στάδιο της αύξησης των εσόδων μας, έχουμε σημειώσει ραγδαία ανάπτυξη τα τελευταία χρόνια, και οι ιστορικοί ρυθμοί ανάπτυξής μας δεν αποτελούν ένδειξη μελλοντικών επιδόσεων ή της ικανότητάς μας να διατηρήσουμε ή να προβλέψουμε τη μελλοντική αύξηση των εσόδων. Δεν αναμένουμε ότι τα έσοδά μας θα συνεχίσουν να αυξάνονται με συγκρίσιμους ρυθμούς, και δεν μπορούμε να σας διαβεβαιώσουμε ότι θα συνεχίσουν να αυξάνονται καθόλου.»! Πρόκειται για ένα μεγάλο στοίχημα.